警惕“比特币”“以太币”“泰达币”陷阱!央行定调:境内相关业务全是非法金融活动
近期,有人在家族群或网络平台传播“比特币回血”“稳定币保本”“RWA拆分躺赚”等信息。据原文披露,这些多是资金盘或诈骗套路的新伪装。央行等八部门已联合定调,明确指出比特币、以太币、泰达币等虚拟货币不具有法偿性,境内任何虚拟货币相关业务均属非...
最近,不少人的家族群、同事群里,可能又冒出了类似的话术“比特币行情回血了,赶紧上车!”“以太坊下一波要飞!”“做U商日结佣金,稳定币理财保本高息!”更有甚者,包装出“RWA(真实世界资产)把房子、黄金上链拆分,低门槛就能分享租金收益”的新皮套路。面对这些信息,你的第一反应应当是警惕,而不是心动。因为这并非普通的投资讨论,而是针对普通人资产的新一轮围猎。
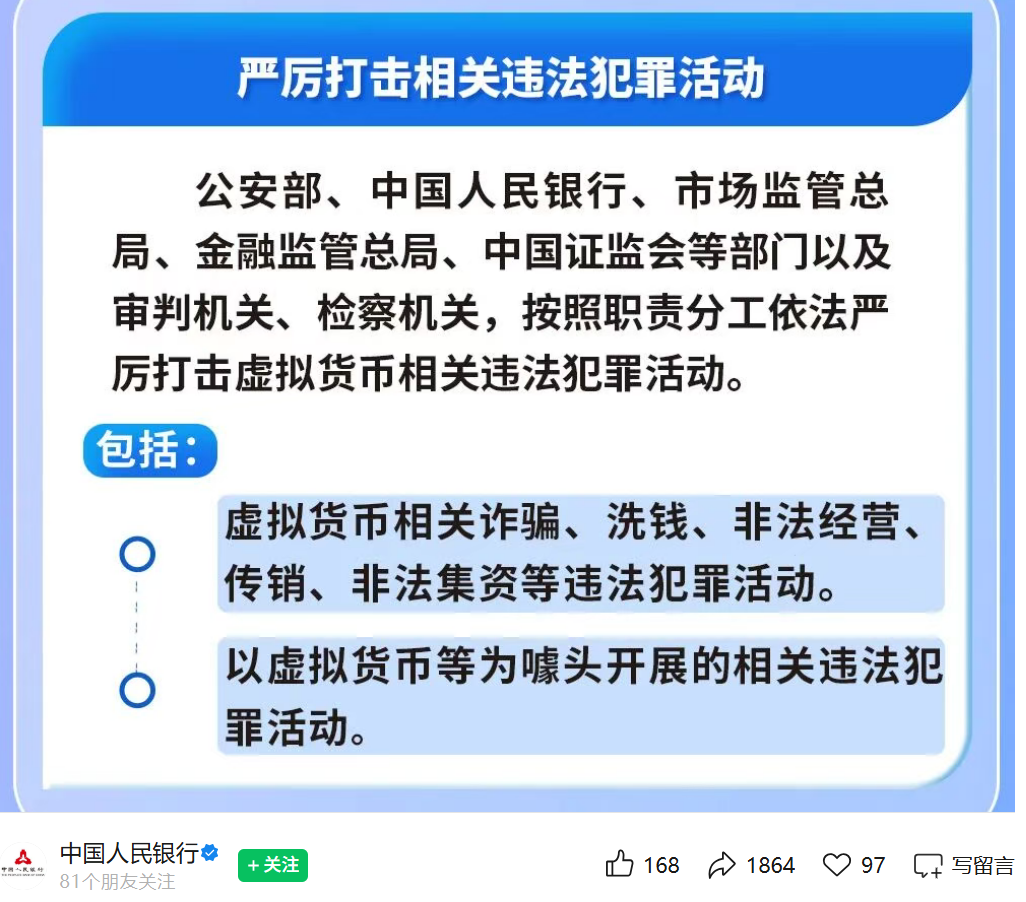
这背后,是国家金融监管态度的再次严厉升级。2026年2月,人民银行联合发改委、工信部、公安部、市监、金融监管总局、证监会、外汇局等八大部门,共同下发了《关于进一步防范和处置虚拟货币等相关风险的通知》。随后,各地打击非法金融活动办公室、中国互联网金融协会等部门与机构也接连发布科普提示。所有信号归结为一个无比清晰的核心结论:在我国境内,一切虚拟货币相关的业务活动,都将被定性为非法金融活动,面临的是全面的严打与取缔。这已不是一次普通的风险提示,而是划出了一条不可逾越的监管红线。
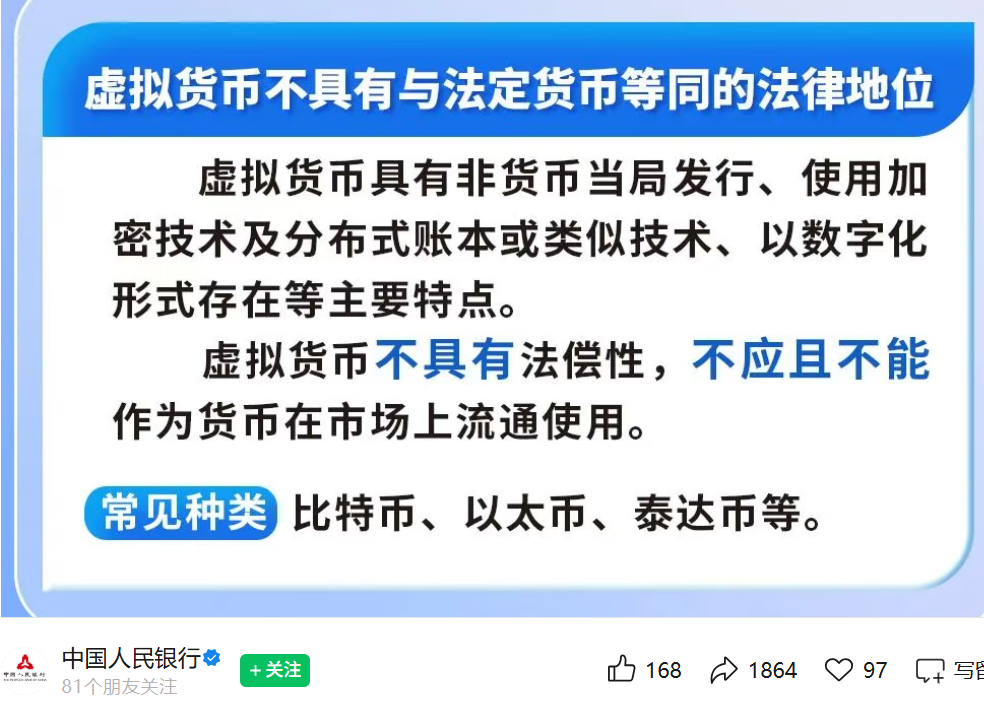
首先,我们必须正本清源,打破一个根本性的认知谬误。很多人之所以会落入陷阱,第一步就是被“币”这个字给迷惑了。必须明确,比特币、以太币、泰达币(USDT)等,在中国的法律和金融体系中,根本就不是“货币”。根据央行等部门的界定,它们具有三个致命特征:并非由货币当局(如中国人民银行)发行;基于加密技术、分布式账本或类似技术存在;纯粹以数字化形式存在。因此,结论很明确:它们不具备法偿性,不应且不能作为货币在市场上流通使用。翻译成大白话就是:商家可以合法地拒绝接受你的USDT付款;你欠别人钱想用虚拟币偿,在法律上不会被认可;任何声称“它和人民币一样稳定”的说法,背后极可能藏着收割的镰刀。
以泰达币为代表的“稳定币”尤其需要警惕。它常被包装成“与美元1:1锚定,是数字美元”,但在国内的监管语境下,这恰恰是其风险所在。央行明确指出,稳定币本质上仍是虚拟货币的一种,现阶段难以有效落实客户身份识别和反洗钱要求,因此极易被犯罪分子利用进行洗钱、集资诈骗和违规跨境资金转移。不要被它“稳定”的表象所迷惑,在国内,它所绑定的不是“稳妥”,而是巨大的合规与资金安全隐患。
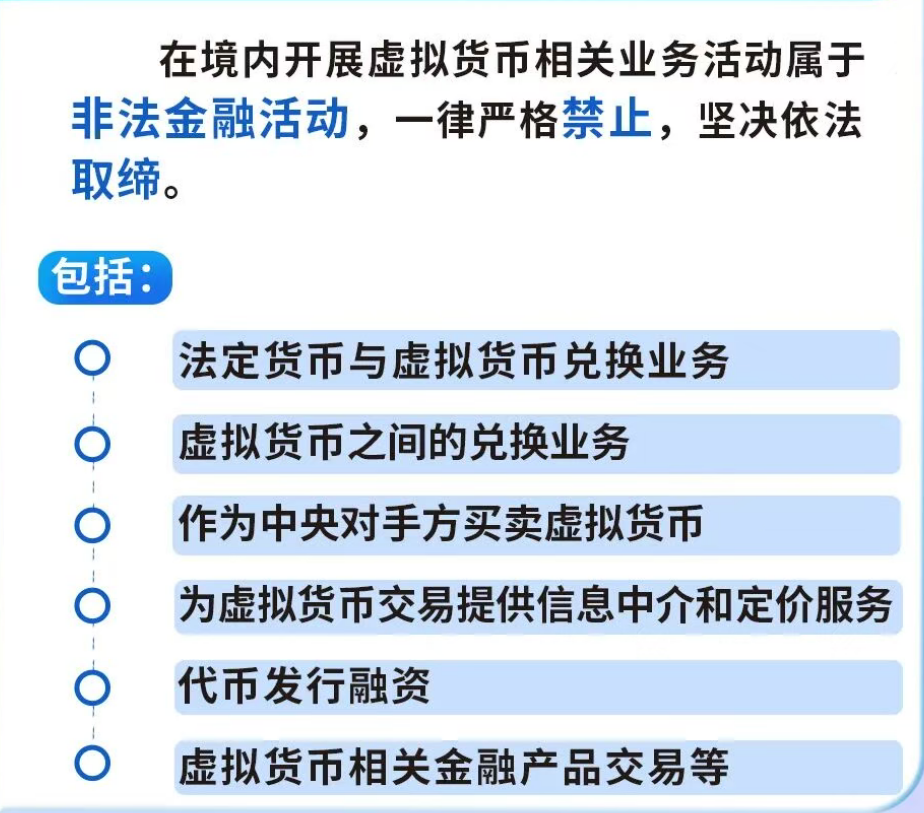
那么,在境内,哪些行为是绝对不可触碰的“高压线”?我们可以梳理出一份清晰的“禁区清单”。第一,用法定货币(人民币)直接购买比特币、以太币、泰达币,无论是通过场外“币商”还是微信群交易,都属于非法兑换,绝对禁止。第二,进行不同虚拟币之间的兑换,比如用比特币换以太币,同样非法。第三,充当交易对手方或做市商,为虚拟货币交易提供流动性,建立资金池,严令禁止。第四,为虚拟货币交易提供信息中介、定价服务或“带单”喊单,包括建行情群、发布所谓建仓点位、担任境外交易所的代理拉人返佣等,均在禁止之列。
第五,也是各类骗局的核心——发行代币进行融资。无论是以前的ICO,还是如今新瓶装旧酒的“生态币”、“AI币”、“RWA份额”,只要涉及向公众募集代币,都涉嫌非法发行证券和非法集资。第六,参与任何虚拟货币金融衍生品交易,包括合约、杠杆、期权,以及所谓“存U理财日息1%”等锁仓生息产品,全部禁止。第七,“挖矿”活动。购买矿机、托管算力、加入矿池、代理销售矿机等,都属于国家持续整治的范畴,存量项目要求关停,绝不允许新增。第八,从事RWA代币化相关的中介或技术服务,如将房产、黄金、应收账款等资产“上链分份数字化”,在国内擅自开展此类发行、中介、技术开发或引流推广,原则上也是禁止的。最后,任何金融机构、支付机构或互联网平台,为虚拟货币业务提供开户、资金清算、产品售卖、广告宣传等配套服务,都必须立即收手。对于普通人而言,不借出银行卡、不出租收款码,避免成为这些非法活动的资金“通道”,是基本的自我保护。
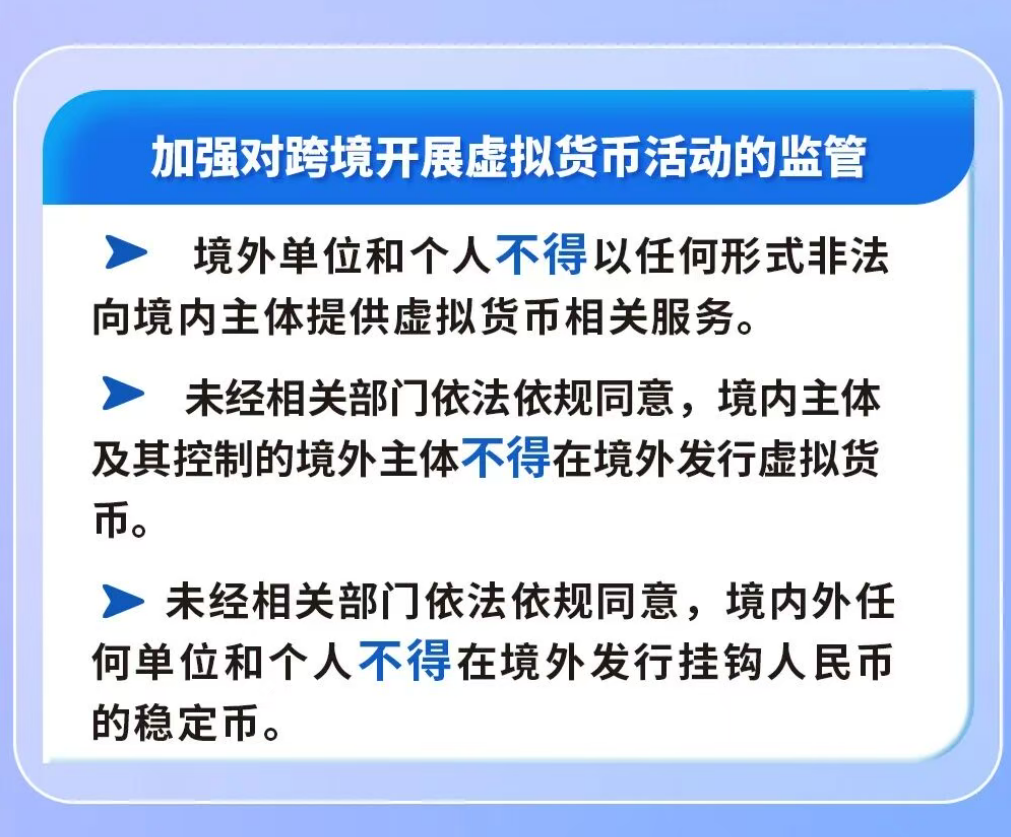
一个关键问题来了:如果交易平台或项目方声称自己在海外,国内法律管不着,是不是就安全了?答案是否定的。央行此番定调,将跨境漏洞也彻底封死。明确规定:境外的机构和个人,不得以任何形式向我国境内主体提供虚拟货币相关服务。同时,境内主体及其控制的境外机构,未经批准也不得在境外发行虚拟货币。特别是涉及发行“挂钩人民币的稳定币”,因事关国家货币主权,未经批准一律违法。这意味着,哪怕服务器设在境外、客服团队在海外,只要业务实质上是面向境内居民提供服务,例如许境内用户开户、使用人民币入金、进行USDT结算,那么其行为依然会被认定为非法向境内提供服务,将面临跨境追赃、冻结账户乃至刑事责任。所谓的“海外合规”往往只是掩盖非法活动的幌子。
在了解了这些法律红线后,我们再回头拆解那些层出不穷的骗术话术,就能看得更加清楚。话术一:“稳赚不赔,高额利息,日化1%”。虚拟货币市场本身价格波动剧烈,任何声称能保证本金安全并提供远超正常水平的收益,都极不符合金融规律。敢于承诺“保本高息”的项目,基本可以直接按诈骗预备处理。话术二:“AI量化,智能合约自动套利,专家带单”。从短视频晒盈利图,到直播间喊单,再到微信群发模拟盘截图,都是常见的引流手段。真实流程往往是让你小额投入尝到甜头,引诱你加大本金后,便以修改规则、限制提现、收取“解冻费”“保证金”为由实施诈骗,最后卷款跑路。话术三:“泰达币等于美元,稳定币等于存款”。USDT并非银行存款,不受存款保险保障,其本身就存在脱锚、被冻结、被平台挪用的风险,在国内进行兑换还可能涉嫌洗钱。
话术四:“RWA把豪宅、黄金拆成币,低门槛暴富”。此前有媒揭露,此类项目常宣称将大额资产数字化拆分,让普通人也能投资。但实际上,往往缺乏真实资产支撑和有效托管,由庄家控盘操纵价格。在我国境内从事此类中介或发行业务,涉嫌非法发售代币、擅自发行证券和非法集资。话术五:“境外大交易所更正规,注册就送体验金”。境外服务器搭配中文客服和私域下载链接,是许多诈骗平台的标准配置。不点击不明链接、不下载未知APP、不向私人账户转账,是保护自己的底线。话术六:“帮忙买U走账、刷流水、做兼职,日结佣金”。这是最具迷惑性也最危险的一类。让你提供银行卡或收款码,协助购买、转移虚拟货币美其名曰“财务”或“搬砖”,实则是帮助电诈、网赌等赃款通过虚拟币洗白。为了几十元佣金,你可能面临银行卡冻结,并涉嫌掩饰、隐瞒犯罪所得罪,付出沉重的法律代价。
许多人对虚拟货币的幻想,建立在“别人恐惧时我抄底,别人暴富时我退出”的预期上。但现实往往是,抄底抄在半山腰,想退出时发现平台已经无法登录。央行的定调,不是在投资理念上与个人争辩,而是在坚决打击背后滋生的非法集资、传销、诈骗和洗钱等一系列犯罪活动。将资金置于国家金融监管体系之内,选择银行存款、国债、持牌金融机构发行的理财产品,或许收益不那么“性感”,但能确保安全,让你晚上睡得安稳。而轻信“币圈”暴富神话,结局往往逃不出被庄家收割、被平台跑路、被司法追责这三种。
最后,请把这篇文章转给那些可能正深陷其中或跃跃欲试的亲友:家族群里又想买U的亲戚,短视频里迷上“AI炒币”的朋友,公司群里转发“稳定币日息”的同事。提醒他们,比特币不是钱,以太币不是财富,泰达币也不是保险柜。在国内触碰虚拟货币业务,每一步都可能是踩在雷区之上。不要等到血本无归、银行卡被冻结时,才追悔莫及。
(本文内容严格依据人民银行等八部门联合发布的《关于进一步防范和处置虚拟货币等相关风险的通知》及各地打击非法金融活动相关提示进行整理,旨在进行反诈风险科普。具体行为是否涉及违规或违法犯罪,应以监管部门和司法机关的正式认定为准。)